Hut 8目標價翻倍至165美元!比特幣礦商轉型AI基建
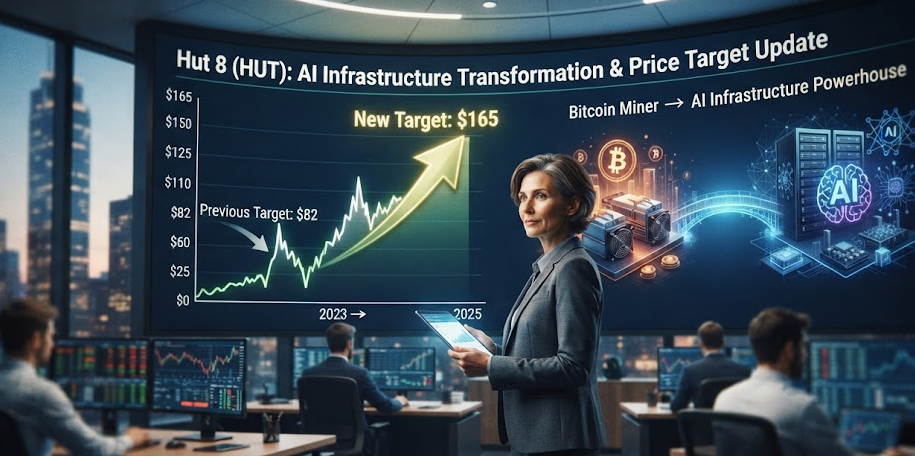
投行Benchmark把Hut 8(HUT)的目標股價,從85美元直接上調至165美元,幾乎翻倍。分析師Mark Palmer給出的理由很直接:這家公司剛剛簽下的兩份AI數據中心租賃協議,基礎合約價值就有168億美元,如果租戶行使續約選項,總值最高可能衝到428億美元。以目前HUT股價98到99美元計算,這個目標價意味著超過六成的上漲空間。
這件事之所以值得關注,是因為它折射出整個比特幣礦業正在經歷的一場結構性轉型。過去,礦工的核心資產就是電力和算力,收入完全綁定比特幣價格波動。但包括Hut 8、Core Scientific、Hive Digital、Bit Digital在內的一批礦商,最近都在把手裡的電力和基礎設施資產,部分轉向AI和高性能計算領域——賭的就是,跟大型科技公司簽下的長期合約,能帶來比單純挖礦更穩定、更高利潤的現金流。
值得注意的是,Hut 8這次的兩份租約,都是簽在自己位於路易斯安那州River Bend和德克薩斯州Beacon Point的園區,涵蓋597兆瓦的IT容量,租期長達15年,屬於三重淨租賃、"照付不議"(take-or-pay)結構——這意味著租戶無論是否實際使用容量,都必須按約定支付租金,這對出租方而言,是一種風險相對更低的收入保障方式。
168億到428億之間,藏著什麼邏輯
先看168億美元這個基礎合約值。簡單理解,這是Hut 8已經"鎖死"的、來自信譽良好交易對手的長期收入承諾,不是靠比特幣價格波動去猜測未來現金流,而是有真實合約背書的確定性收入。這也是Palmer反覆強調的核心邏輯——合約基礎的收入,能大幅降低公司的營收波動風險。
再看428億美元這個潛在上限。這個數字的關鍵在於"如果"——只有租戶選擇行使五年續約選項,總值才可能接近這個規模。可以理解成,這是一個天花板式的樂觀情境,反映的是AI算力需求的長期潛力,而不是已經板上釘釘的收入。
第三個值得留意的數字,是Beacon Point項目第一階段本身,就承載了98億美元的基礎合約值,年均淨營業收入約6.55億美元。這說明,這次目標價上調的核心驅動力,很大程度上來自Beacon Point這一個項目的貢獻,而不是泛泛而談的"AI概念"炒作。
還有一個容易被忽略但同樣重要的細節:Hut 8近期通過旗下子公司完成了42.5億美元的投資級項目融資,用於支持Beacon Point的建設,此前還為River Bend項目籌集了32.5億美元。市場關注的是,這種非稀釋性的項目融資方式,意味著公司不需要通過增發股票稀釋現有股東權益,就能為擴張提供資金支持,這對投資者而言,是一個相對友好的信號。
這對誰意味著什麼
看到這裡很多人會問,這場目標價調整,到底跟普通投資者、跟整個加密貨幣行業有什麼關係?
對Hut 8的股東而言,Palmer在報告中直言,過去六週股價下跌近三成,但這種跌勢並沒有真實反映公司業務動能的加速程度。換句話說,市場定價可能還沒跟上公司基本面的變化速度,這也是這次目標價大幅上調背後的核心邏輯。
對整個比特幣礦業而言,有分析認為,這類案例可能會強化一種行業敘事:擁有電力和數據中心運營經驗的礦商,正在憑藉現有基礎設施優勢,切入利潤率更高的AI算力租賃市場,逐步從單純依賴比特幣價格的"周期型公司",轉向擁有可預測現金流的"基礎設施型公司"。
對更廣泛的科技和加密投資者而言,市場猜測,這種"礦工變身AI基建商"的轉型路徑,如果被證明可持續,可能會吸引更多原本只關注傳統科技股或REITs的資金,重新審視這類企業的估值邏輯。
真正該看的,不是目標價翻了多少倍
說實話,"目標價從85美元翻倍到165美元",這種標題本身就很抓眼球,但真正值得琢磨的,不是這個倍數。
而是這背後反映出的一種行業共識正在形成——比特幣挖礦這門生意,正在從"純算力對賭",演變成"電力和基礎設施資產的多元化變現"。換句話說,誰手裡握著穩定的電力採購能力和數據中心運營經驗,誰就有機會在AI基礎設施這輪需求爆發中,找到第二增長曲線。
真正的問題來了:這種轉型的可持續性,最終還是要看這些長期合約的執行情況,以及AI算力需求本身能否維持目前這種爆發式增長節奏。如果AI基礎設施的需求出現降溫,這類"照付不議"合約的長期價值,是否還能撐得住目前分析師給出的樂觀估值,仍然是一個需要時間驗證的問題。
Benchmark這次大幅上調Hut 8目標價,真正說明的問題是:比特幣礦業正在經歷一場從"周期性生意"向"基礎設施型生意"的估值邏輯重構。
真正值得持續關注的,不是168億還是428億這個數字本身,而是這類長期租約能否穩定兌現,以及更多礦商是否會複製這種"電力資產變現"的轉型路徑。
未來一段時間,市場大概率會繼續觀察:Hut 8後續是否會公布更多租賃協議和執行細節,以及其他比特幣礦商在AI基礎設施領域的類似佈局,能否複製這種估值躍升的邏輯。
FAQ
Q1:Benchmark為什麼會大幅上調Hut 8的目標股價?
主要原因是Hut 8簽下了兩份為期15年的AI數據中心租賃協議,基礎合約價值達168億美元,如果租戶行使續約選項,總值最高可達428億美元。這類長期、確定性強的合約收入,讓分析師重新評估了公司的整體估值邏輯。
Q2:Hut 8還是一家純粹的比特幣挖礦公司嗎?
不完全是。Hut 8目前仍在運營比特幣挖礦業務,提供穩定的現金流基礎,但公司已經通過AI數據中心租賃業務,拓展出新的高利潤收入來源,逐步轉型為同時涉足加密貨幣挖礦和AI基礎設施的混合型數字基建公司。
Q3:這類"礦工轉型AI基建"的案例,是否代表整個行業的趨勢?
目前包括Core Scientific、Hive Digital、Bit Digital在內的多家比特幣礦商,都在推進類似的業務拓展,利用現有電力和數據中心運營經驗切入AI算力租賃市場。不過具體轉型效果因公司而異,仍需結合各自的合約規模、財務狀況綜合判斷,不宜一概而論。
相关文章