希臘擬對加密貨幣收益課10%稅,每年500歐元免稅
「稅法真正影響的,不只是利潤,還有記帳方式。」
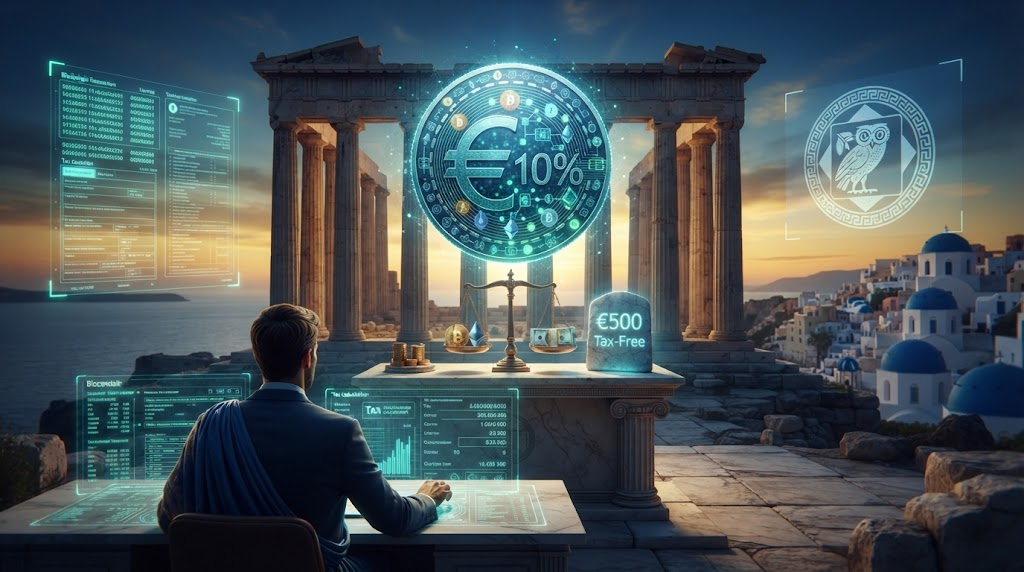
希臘公開一項法案草案,擬對加密貨幣收益課徵10%資本利得稅,每人每年前500歐元收益免稅。草案正處於公眾諮詢階段,預計11月送交希臘議會審議。
這不代表新稅已經生效。現階段文本仍可能修改,正式施行日期也未公布。對投資者而言,它提供的是一套未來可能的計算規則,而不是現在立即補稅的通知書。
事件背景:希臘要補上的,不只是稅率空白
希臘過去沒有專門、全面的加密貨幣稅法框架。投資者既缺少明確的利潤計算規則,也沒有統一的申報依據,實務上容易出現交易是否應稅、收益如何認定的爭議。
Crypto.news今年6月曾報導,希臘財政部早前計畫維持500歐元免稅額,但適用15%稅率。最新草案將稅率調降至10%,免稅額不變。由於草案材料尚未說明調降理由,目前無法判斷這是否只是稅務預算計算,或包含吸引投資者合規申報的政策考量。
另一個背景是歐盟資訊申報機制已先行啟動。DAC8於2026年1月1日生效,首個報告期涵蓋2026年的交易,成員國稅務機關預計於2027年開始交換資訊。這意味著,稅收規則與資訊取得能力正在分頭推進:前者仍由會員國決定,後者則開始建立共同資料鏈。
稅率降了,但免稅額是「每年」
10%
這是草案擬定的統一資本利得稅率。它適用於超過年度免稅額的收益,但具體稅基、收益計算方式及是否追溯適用,仍要等待最終法案文本。
市場不應把10%理解成「所有加密資產持有行為都要繳10%」。草案描述的是收益稅,重點在出售或實現利潤的環節,而不是單純持有。
500歐元
每人每年500歐元收益免稅。這是一個年度累計門檻,而不是每筆交易500歐元免稅。
簡單理解,若全年應稅收益為600歐元,可能只有超過500歐元的部分適用稅率,也就是約100歐元計稅。但這只是依現有摘要推演,實際計算仍要看最終法案是否允許損失扣除、如何認定成本與稅基。
15%降至10%
早前版本為15%,現行草案為10%。稅率下降5個百分點,對小額投資者有一定減輕效果,但同時也反映官方仍在權衡稅收收入與合規誘因。
對每年收益落在免稅額附近的用戶而言,稅率高低可能影響有限;對收益明顯超過500歐元的投資者,稅率變化會直接改變申報成本與資金效率。
11月
草案預計11月送交議會審議。公眾諮詢可能導致條文修改,因此現在的新聞標題不能寫成「希臘已經開始對加密貨幣課稅」。
真正值得關注的時間點,不是草案公布日,而是議會通過後是否設立實施日期,以及新規是否追溯至過往年度。
草案還沒回答的三個問題
第一,虧損能不能扣除?
現有摘要未說明,投資者能否用虧損抵銷利潤,也沒有交代成本基礎如何計算。如果無法扣除虧損,稅負可能高於表面稅率所顯示的水平;若可以,投資者的記帳完整度就變得非常重要。
第二,錢包之間轉帳是否算應稅事件?
把幣從自託管錢包轉到交易所,或在不同錢包之間移動,是否會被視為處置資產,目前沒有清楚答案。這是鏈上資產稅務最容易造成爭議的地方。
第三,幣種與法幣如何估值?
草案摘要沒有說明,交易應以歐元成交時的匯率計算,還是依統一時點估值。不同方法會直接影響收益金額與是否跨過500歐元門檻。
市場影響:記帳會比稅率更早影響用戶
對一般投資者而言,短期最大變化不是馬上繳稅,而是必須保存交易紀錄。鏈上轉帳、換幣、質押獎勵及跨平台交易,都可能涉及未來的稅務判斷。
對交易所與加密服務商而言,DAC8帶來的影響更直接。相關機構須收集客戶身分資訊、稅務識別碼及涉及外部錢包的特定轉帳資料。這項義務也適用於跨境平台交易,會讓希臘當局更容易掌握過去難以追蹤的本地活動。
對加密市場而言,稅收透明化可能減少灰色交易,卻也可能提高合規與技術成本。服務商是否把成本轉嫁給用戶,以及用戶是否因此調整交易頻率,仍需要進一步觀察。
歐洲各國目前對加密貨幣資本利得的稅率介於8%至30%之間。希臘若最終採用10%,會處於歐洲相對中段偏低位置,但單看稅率不足以判斷整體負擔,免稅額、損失扣除及申報成本同樣重要。
希臘缺的不是稅率,是可執行的計算規則
真正決定這項草案能否落地的,不是10%看起來高不高,而是規則夠不夠清楚。
希臘官方尚未公布收入預估,原因之一是許多本地投資者使用境外平台。也就是說,就算稅率確定,若缺乏平台申報與帳戶資料,實際徵收仍會受限;而DAC8正是在補這塊資訊基礎建設。
但報告資料增加,也不代表所有交易都會被課稅。歐盟成員國仍各自決定哪些交易應稅、如何估值及適用何種稅率。西班牙、英國等地的稅務處理方式已出現差異,這也說明歐洲短期內很難形成一套完全統一的加密稅制度。
真正改變的,是加密資產逐漸進入稅務系統
這次草案最重要的意義,在於把加密貨幣收益從模糊地帶拉進成文規則。即使最終版本可能修改,它仍為居民和平台提供比過去更具體的預期。
未來應關注兩件事:公眾諮詢後的草案是否補上損失扣除、錢包轉帳與估值規則;以及議會是否設定明確實施日期。對投資者而言,與其急著猜測稅率,不如先整理年度交易、成本與幣種兌換紀錄。
稅率決定繳多少,記帳方式才決定能不能算得清楚。這正是希臘草案目前留下的最大空白。
FAQ
Q1:希臘現在已經開始對加密貨幣課徵10%資本利得稅了嗎?
A:尚未實施。目前仍屬草案,正在公眾諮詢階段,預計11月才送交議會審議。草案未公布具體施行日期,投資者不能視為現行稅務義務。
Q2:每年500歐元免稅,是否代表500歐元以下交易完全不用管?
A:500歐元是年度收益免稅門檻,不是交易金額免稅。現有草案摘要仍未清楚說明收益計算、損失扣除及申報方式,不能直接推論所有小額交易都不須留存紀錄。
Q3:DAC8生效後,使用境外交易所也會被希臘稅務機關看到嗎?
A:DAC8報告義務涵蓋跨境平台交易,加密服務商須提供客戶身分、稅務識別及部分外部錢包轉帳資料,相關資訊預計於2027年開始在稅務機關間交換。不過,是否被課稅仍取決於希臘最終稅法。
相关文章