台灣黃金存摺上鏈,NFT不再只是收藏品?
兩週,可能縮短到3天。
台灣央行正在把區塊鏈帶進一個過去看起來與Web3距離很遠的金融產品——黃金存摺。
根據中央社報導,台灣央行攜手財金公司及12家銀行打造「金融聯盟鏈」,目前黃金存摺代幣化進度最快,預計2026年底正式上鏈。民眾未來除了可以透過鏈上機制處理黃金交易,實體黃金提領也可能從目前約2週縮短至約3天。
區塊鏈研究者Don Tapscott曾形容,區塊鏈是一種「不可竄改的數位帳本」。真正值得注意的是,這次台灣央行並沒有把區塊鏈當成炒作工具,而是拿來解決一個非常傳統的問題:黃金怎麼跨銀行流轉,權利怎麼確認,最後又怎麼把實體黃金交到客戶手上?
黃金為什麼要上鏈?
現在的黃金存摺,最大的問題並不是買賣本身,而是交易完成之後的後續流程。
如果客戶希望把帳上的黃金轉成實體黃金,通常需要回到原本的金融機構辦理。當涉及不同銀行時,還會牽涉黃金調度、運送、保管以及跨機構作業,因此整體提領時間可能拉長至約兩週。
金融聯盟鏈試圖改變的,就是這段「帳上資產」到「實體資產」之間的流程。
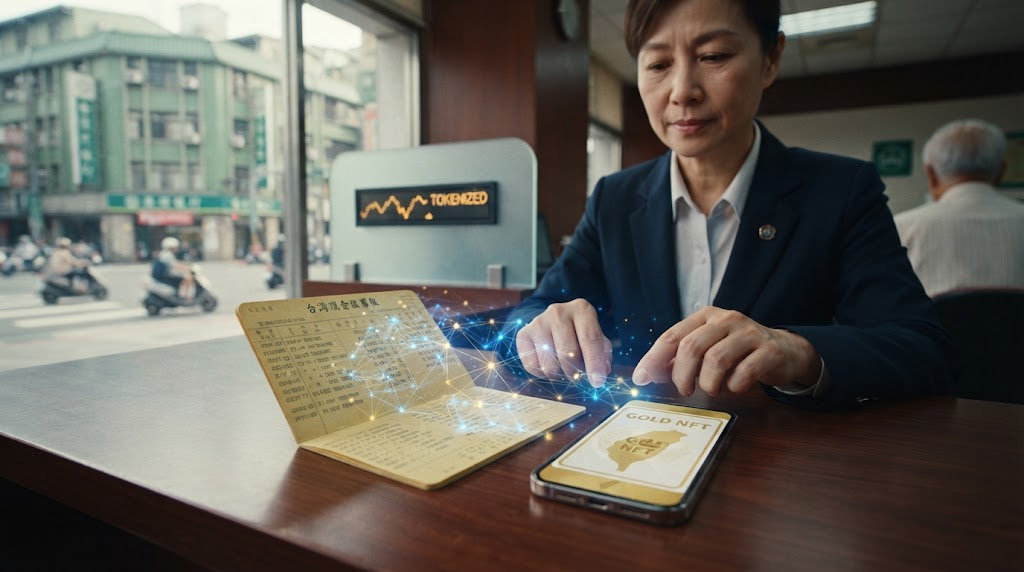
未來民眾取得的「提領憑證NFT」,可以理解成一張放到區塊鏈上的數位提貨單。它不是拿來收藏,也不是讓市場炒價格,而是用來記錄特定黃金的提領權利。
這個差別非常重要。
NFT在這裡,真的不是拿來炒的
看到NFT三個字,很多人第一反應可能還是圖片、藝術品或者高價收藏。
但台灣央行這次的用法完全不同。
在這套架構裡,「黃金代幣」與「提領憑證NFT」扮演不同角色。前者代表鏈上黃金資產,後者則更接近權利證明,負責記錄誰擁有什麼樣的實體黃金提領權。
換句話說,NFT在這裡更像金融業的數位文件,而不是投資商品。
這也解釋了為什麼一個過去曾對NFT炒作保持警惕的央行,如今反而把NFT技術放進黃金業務。
技術本身沒有一定要搭配投機市場。
當NFT被拿掉收藏與炒作屬性後,它仍然可以用於身分識別、權利驗證與流程管理。
12家銀行加入,真正改變的是銀行後台
這項計畫另一個值得注意的數字,是參與金融聯盟鏈的銀行達12家。
這意味著央行關注的並不只是「民眾能不能更快拿到黃金」,更重要的是銀行之間如何完成交易、清算與對帳。
目前銀行間黃金交易涉及款項與黃金的交付,部分流程存在時間差,也可能需要額外人工對帳。
金融聯盟鏈加入後,台灣銀行將透過Oracle把黃金報價送上鏈,銀行可以在鏈上同步處理款項與黃金代幣交割,並以T日完成對帳。
簡單理解,就是把原本分散在不同銀行系統裡的資訊與交割流程,放到一個可以共同驗證的網路上。
這才是「黃金上鏈」真正有價值的地方。
從黃金開始,下一站可能是RWA
黃金只是第一個場景。
台灣央行從2024年開始進行相關代幣化試驗,金融聯盟鏈的前身就是「代幣化金流試驗平台」。今年的規劃則進一步涉及RWA代幣平台,並嘗試整合資產代幣、銀行存款代幣以及跨行結算代幣。
這裡就出現了一條更值得關注的主線:
黃金存摺上鏈,可能不是終點,而是一場金融代幣化的壓力測試。
因為黃金具有實體資產、金融商品與標準化交易三重特性,相對適合作為銀行驗證「資產代幣+支付+清算+實體交付」的起點。
如果這套架構能夠穩定運作,未來是否延伸至其他RWA,就會成為市場觀察的下一個問題。
批發型CBDC也可能因此找到應用場景
台灣央行目前認為,台灣零售支付已經相當便利,因此零售型CBDC沒有急迫性。
相較之下,批發型CBDC以及金融機構之間的清算應用,成為更值得研究的方向。
在這個架構下,央行數位貨幣可以被理解成一種鏈上的央行準備金,用於銀行存款代幣、穩定幣以及RWA等資產的跨機構結算。
因此,黃金存摺上鏈真正值得觀察的,不只是提領時間從14天左右縮短至3天。
更大的意義在於,它正在測試一個問題:傳統金融資產、銀行存款與區塊鏈上的代幣,能不能放進同一套清算架構?
真正的考驗,是「上鏈之後有沒有更有效率」
說到底,區塊鏈並不是目的。
如果上鏈之後流程沒有變快、成本沒有下降、跨銀行協作沒有改善,那麼換一套技術架構本身並沒有太大意義。
而這也是台灣黃金存摺計畫最值得觀察的地方。
從目前規劃來看,央行試圖解決的是非常具體的金融問題:跨行交易、即時清算、權利驗證以及實體資產交付。
如果2026年底的黃金代幣化能夠順利落地,市場下一步看的就不會只是「NFT能不能用」,而是這套金融聯盟鏈能不能承載更多RWA、存款代幣與批發型CBDC應用。
這或許才是黃金存摺上鏈真正的價值。
它不是讓黃金變得更「Web3」,而是試圖讓傳統金融的資產流轉方式,開始具備區塊鏈所強調的可驗證、可同步與可程式化特性。
FAQ
Q1:台灣黃金存摺上鏈後,NFT是用來做什麼?
此次NFT主要不是收藏或投資用途,而是作為實體黃金的數位提領憑證。民眾取得後,可依照金融機構規定到指定分行辦理黃金提領,因此更接近區塊鏈上的數位提貨單。
Q2:黃金存摺上鏈後,實體黃金真的能3天拿到嗎?
目前規劃是將實體黃金提領時間由現行約2週縮短至約3天,但實際仍取決於金融聯盟鏈上線、銀行系統準備以及相關作業流程。3天屬於目前規劃中的目標時間。
Q3:台灣央行為什麼選擇從黃金開始做RWA?
黃金同時具備實體資產與金融商品屬性,交易、保管及提領流程也相對標準化,因此適合作為資產代幣化的測試場景。未來是否延伸至其他RWA、存款代幣及批發型CBDC,仍需觀察後續試驗成果。
相关文章