比特幣跌破84,000美元!7.12億美元爆倉,油價與利率夾殺市場
「在加密市場,流動性可以放大利潤,也能在幾分鐘內放大虧損。」
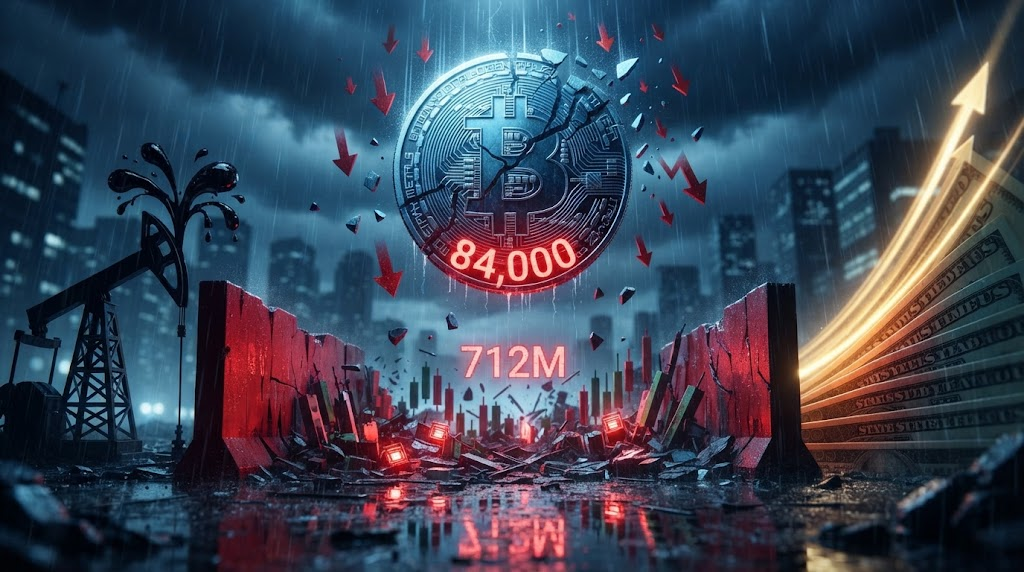
10月7日,比特幣跌破84,000美元,結束85,000至87,000美元盤整。CoinGlass最新數據顯示,全市場24小時清算升至約7.12億美元,超過12.3萬名交易者被清算;多單約6.52億美元,占整體逾九成。
這不是普通的回調。真正讓跌幅加速的,是跌破關鍵支撐後,交易所自動平倉產生的額外賣壓。
事件背景:油價把通膨風險重新帶回盤面
比特幣並非單獨下跌。美伊海上衝突持續,荷姆茲海峽周邊油輪遭襲,市場重新計入航運受阻與能源供應風險。布蘭特原油盤中突破每桶101美元,亞洲交易時段一度報約101.58美元。
油價上漣漪很快擴散到債市。10月5日,美國30年期公債殖利率盤中觸及5.702%,與10年期殖利率同步創下2002年以來高位。資金開始重新計算無息資產的持有成本,股票、黃金和比特幣因而同步承壓。
美國聯準會9月16日將聯邦基金利率目標區間上調25個基點至3.75%至4%,這是2023年7月以來首次升息。最新會議紀要顯示,大多數與會官員認為,年底前再度升息可能合適,但對升息理由與後續速度存在分歧。
另一邊,9月非農就業新增2.9萬人,失業率升至4.2%。疲弱就業數據降低了市場對10月立即升息的預期,卻沒能完全抵消能源價格與長債殖利率造成的壓力。
核心數據拆解:每個數字都在說同一件事——槓桿太擠
101美元
布蘭特原油盤中重新突破每桶101美元。市場關注的不只是油價本身,而是能源成本可能透過運輸、製造與消費價格重新推高通膨,進而影響聯準會政策路徑。
這也解釋了為什麼避險情緒升溫時,黃金和比特幣仍可能同時下跌:市場賣出的不是單一資產,而是降低整體高波動風險敞口。
5.7%
美國30年期公債殖利率一度升至約5.7%,為2002年以來最高水平。對比特幣而言,其影響不在於直接基本面,而在於全球資金會重新要求更高報酬,並提高無息、高波動資產的資金成本。
簡單理解,債券收益率越高,部分投資人越傾向減少投機性倉位。這不能證明幣價必然下跌,但會削弱增量買盤的承接力。
7.12億美元
這是24小時全市場爆倉總額,其中多單約6.52億美元,空單約6,066萬美元。多單占比超過九成,說明市場原先普遍押注反彈或延續盤整,而非防禦性做空。
比特幣多次挑戰87,000美元未果,84,000美元支撐失守後,強平賣單再壓低價格,低價又觸發下一層清算。這個連鎖反應,才是跌幅短時間內放大的關鍵。
2.52億美元、1.86億美元、2,135萬美元
以太幣以約2.52億美元成為爆倉金額最大的單一資產,比特幣約1.86億美元,Solana約2,135萬美元。這表明ETH的高波動和槓桿集中度,使其在本次下跌中承受更多強平壓力。
最大單筆清算出現在Binance的ETHUSDC部位,價值約2,664萬美元。單一部位足以顯示,大型槓桿倉位在急跌時可能瞬間成為市場賣壓來源。
1.72億美元
10月6日,美國現貨比特幣ETF尚錄得約1.19億美元淨流入;10月7日轉為約1.72億美元淨流出。ARKB單日流出約1.02億美元,GBTC約3,930萬美元,BITB約2,760萬美元。
ETF買盤缺乏連續性,意味著現貨承接力量不夠穩定。當宏觀環境轉弱時,ETF不再是可靠的下檔緩衝,反而可能成為贖回流出的出口。
市場影響:不是比特幣變弱,而是資金在重新定價風險
比特幣價格跌破84,000美元後,市場焦點轉向82,800至82,600美元附近支撐。若進一步失守,81,500至81,000美元可能成為下一個測試區域,80,000美元整數關卡也重新進入視野。
對ETH而言,更大的問題不是單日跌幅,而是相對承壓。若風險資產持續去槓桿,ETH的高波動特性可能使其繼續領跌;但若ETF資金與現貨需求回補,也可能率先反彈。
對機構而言,ETF一日流入、隔日流出,說明傳統資金仍高度依賴宏觀路徑。機構持倉不會因單日流出立刻轉向,但短期資金確實更容易在油價、利率和美元走勢不明時退場觀望。
對散戶而言,這次最值得記住的不是價格,而是倉位。市場原本在85,000美元上方堆積大量看漲槓桿,一旦支撐失守,這些倉位會由緩衝變成燃料。低倍數、保留保證金與控制總倉位,比猜測底部更有意義。
市場怕的不是油價,而是「不確定會持續多久」
坦白說,真正需要盯住的並不是84,000美元這條線本身。
油價反映地緣風險,公債殖利率反映融資成本,ETF資金則反映機構需求。三者同時轉壞時,加密市場最容易出現的就是去槓桿;但只要其中任一變數緩解,市場情緒也可能快速修復。
未來應持續觀察三個信號:油價能否脫離每桶100美元附近的高波動區間;30年期美債殖利率是否繼續上行;美國現貨比特幣ETF是否重新出現連續且可觀的淨流入。三者不會同時決定幣價,但會共同影響資金是否願意重新承擔風險。
急跌洗掉槓桿,不代表趨勢已經定論
這次下跌真正揭示的,是比特幣仍然深嵌在全球風險資產定價鏈中。能源供應、通膨與利率會透過美元、債券收益率和ETF資金流,快速傳導到加密市場。
從技術面看,比特幣日線中期結構尚未完全轉空,但4小時級別動能已明顯轉弱。這不構成方向判斷,只能說明短期結構已經被破壞。
真正決定後市的,不是市場能否立刻反彈,而是機構買盤能否回歸、宏觀賣壓能否降溫。若ETF資金轉為持續流入、油價與長債殖利率同步回落,目前更可能只是一次流動性清洗;若三者繼續惡化,槓桿部位則需防範再次被動平倉。
FAQ
Q1:比特幣跌破84,000美元,最主要的原因是什麼?
A:直接觸發因素是油價突破每桶100美元、30年期美債殖利率升至約5.7%,以及聯準會年底前可能再升息。84,000美元失守後,約6.52億美元多單被清算,強平賣壓進一步放大跌幅。
Q2:以太幣這次為什麼比比特幣跌得更重?
A:以太幣24小時清算約2.52億美元,是單一資產中最高,高於比特幣的1.86億美元。這反映ETH部位上的槓桿與高波動集中度較高,但並不代表其長期基本面已發生變化。
Q3:比特幣ETF資金流出,是否代表機構全面看空?
A:不能這樣解讀。10月6日ETF仍淨流入約1.19億美元,10月7日轉為淨流出約1.72億美元。這說明短期資金缺乏連續性,更可能是在宏觀不確定時降低風險,不代表所有機構長期立場一致轉空。
相关文章