AI機器人怎麼花錢?Web3支付與信任難題全面拆解
70億美金。Stripe收購模型路由平台OpenRouter,媒體報道的這個金額,比很多人想像的都狠。
「誰能影響用戶的決策,誰就能影響交易。」這句話放在AI時代,可能比過去任何時候都更貼切。
先說背景。過去兩年,AI應用從回答問題,快速走向參與決策甚至執行。豆包、千問等應用開始接入點餐、購物、酒店預訂。Meta為商家提供Business AI接待服務,用戶點擊廣告後先和AI員工交流,回答問題、推薦款式、協助預約,只在需要時才轉人工。與此同時,支付公司開始往交易前端走。Stripe宣布與模型路由平台OpenRouter達成收購,媒體報道金額為70億美金。一家支付公司為什麼對模型調用這麼感興趣?答案可能藏在企業的支出結構裡:今後企業不只給員工發工資、買辦公軟件,還要為AI工作的過程支付模型和工具費用。
這裡有一個容易被忽略的轉變。傳統互聯網裡,流量公司負責識別意圖、影響決策、促成交易;支付公司負責把錢收進來。現在兩邊都在往中間走。流量公司往後延伸,支付公司往前布局,交匯點就是AI執行任務時產生的那一筆筆支出。
核心問題來了:這些錢到底花在哪?
以Token消耗為例。AI處理文字等信息時按Token計量,但作為付款方,用戶很難逐項核對。每次OpenAI模型大更新,討論焦點是能力有沒有變強,但天天使用的人還有另一個直接感受:Token怎麼燒得這麼快?它是在認真完成任務,還是在同一個問題上反覆嘗試、反覆消耗?後台記了這麼多用量,付款的人卻難以核實。
更進一步,買到的服務有沒有「摻水」?比如按高價模型付了錢,實際干活的卻是另一個成本更低的模型。這不是開玩笑。前段时间OpenAI、Claude的部分服務發生故障,有些第三方API卻照常可用。於是有人開玩笑,你以為是Claude在幹活,背後會不會其實是「豆包同學」在幫你打工?付費用戶有沒有辦法核實:到底調用了哪個模型,處理了多少Token,這筆錢有沒有真實用在任務上?
信任缺口,不只出現在執行過程。
杭州一起案件中,用戶向AI查詢高校報考信息,得到錯誤回答,後續對話裡又出現願意賠償十萬元的表述。用戶據此起訴開發公司,索賠請求最終被法院駁回。AI在聊天裡生成的承諾,不能直接當成平台已經作出的有效賠償承諾。北京通州還有一起案件,律師讓AI輔助起草訴訟材料,提交的參考案例看起來與待審案件非常相似,核實後卻發現存在虛構、與真實裁判不符的內容,法院在判決書裡對此提出了批評。
這些事情離我們並不遠。連信息和判斷都可能出錯,又怎麼放心把資產、把錢完全交給AI?但反過來,如果每次調用工具、花一點錢,都要人來點同意,也很崩潰。這個感覺,和管理者每天打開OA面對一大堆待審批事項差不多:你未必有時間細看,但它就是等著你點那個「同意」。百分之百放手不行,百分之百拿回來也不行。中間的平衡在哪裡?現階段還沒有一個統一的答案。
已經有一些不同的探索。
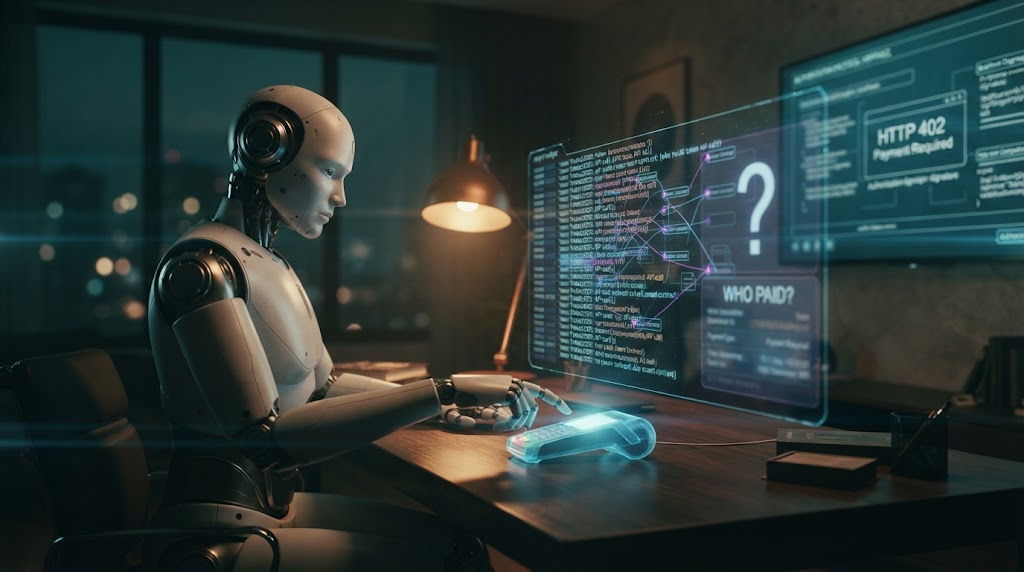
Coinbase推動的x402,利用HTTP 402這一付款狀態碼,讓程序在訪問收費資源時知道怎樣按要求付款,再取得服務。大家熟悉404表示資源找不到,402原本為付款需求預留,x402則在此基礎上設計了具體的支付流程。谷歌提出的AP2智能體支付協議,解決的是另一個問題:這筆錢真的是你允許AI花的嗎?它把用戶認可的購買內容、金額和支付授權,做成可以用密碼學簽名核驗的憑證。商家和支付機構不能只聽AI說「主人同意了」,還要能核對相應的授權記錄。亞馬遜AWS的AgentCore Payments,則更像是給AI配一個「管得住的钱包」,開發者連接錢包服務後設置任務的支出預算和有效期,AI在這個範圍裡購買收費接口、工具或內容,付款時由基礎設施檢查額度。
這些方案雖然各有側重,仍然圍繞著人給AI授權、讓執行可追蹤、把權限控制住來展開。目前還處在探索階段,不能把它們理解為已經形成了一套適用於所有場景的行業通用規則。
說到底,為什麼加密支付與AI的結合值得關注?
2015年10月31日那期《經濟學人》,以「The Trust Machine」為題討論區塊鏈。放到今天,這個概念有了一個很具體的使用場景:幾個互不熟悉的AI和服務商之間發生交易,不能只靠各自說「我授權了」「我付過了」,最好有一份大家能夠共同核對、事後不容易被單方改掉的記錄。記下來不等於內容天然真實,但至少能幫助把授權、付款和執行過程串起來。
對國內消費者來說,支付寶、微信支付已經非常方便。讓一個人為了日常付款重新學習錢包、私鑰、網絡選擇,遷移和學習成本很高。機器的情況不同。AI不用像人一樣學習一個界面,它可以直接調用接口、按照規則執行。很多對人來說麻煩的步驟,在程序之間可以自動完成。跨境小額支付就是一個典型場景,直播打賞、遊戲充值或一項很細的數字服務,付款金額很小,但傳統路徑上的固定費用、接入成本,可能讓這筆交易變得不划算。AI不斷調用小額服務,會讓這個矛盾更突出。
當然,這是一種產業判斷,不意味著AI只能使用加密貨幣,也不意味着國內業務可以直接照搬境外方案。技術潛力、具體成本和適用規則,仍然要放在各自的業務場景裡看。
如果真要探索AI支付,有三件事得先做好。
一個是控制權限。允許買什麼、向誰付款、單筆和累計能花多少、授權何時到期,都應該落到產品設置和授權條款裡;超額或者更換收款對象,要重新確認,用戶也要能夠隨時撤權。企業賬戶尤其要注意,誰有權給AI授權,要與內部審批權限對應。
另一個是把出錯以後的責任安排好。AI買錯、平台扣錯、商家沒有交付,是三種不同問題。協議裡要把投訴由誰受理、怎樣退款賠付、平台與商家如何分擔責任說清楚,同時保留授權、訂單、調用和扣款記錄。不能用一句「AI生成,僅供參考」,把本應承擔的責任都推給用戶。
還有一個是保護數據、密鑰和賬戶信息。把私鑰、支付密碼或者全部客戶資料塞進對話裡,風險很大。更合適的做法是把密鑰與模型隔離,讓AI通過受限接口辦事;需要什麼數據,就只給完成任務所必需的部分。
說到底,在AI時代,誰能夠贏得信任,誰就能夠影響商業決策;誰能夠影響商業決策,誰就能夠影響商業交易。這件事真正說明的,不是AI會不會花錢,而是當AI開始替人辦事、替人付款,現有的信任機制、責任分配和支付基礎設施,都得跟著重寫。未來市場將繼續觀察:這些協議和方案,能不能從探索階段走進真實的高頻交易場景。
FAQ
Q1:AI支付和普通互聯網支付,核心差別在哪?
普通支付由人主動發起、確認。AI支付是程序在授權範圍內自動完成,涉及模型調用、工具付費等高頻小額場景。關鍵差別在於:授權怎麼核驗、執行過程能不能追蹤、出錯後責任怎麼分。目前這些問題仍在探索階段。
Q2:x402和AP2協議分別解決什麼問題?
x402利用HTTP 402付款狀態碼,讓程序訪問收費資源時知道怎樣按要求付款。AP2則聚焦授權核驗,把用戶認可的購買內容、金額和支付授權做成密碼學簽名憑證,商家和支付機構能核對授權記錄,減少爭議。
Q3:為什麼說加密貨幣可能更適合AI支付?
AI不用像人一樣學習錢包、私鑰等操作界面,可以直接調用接口按規則執行。跨境小額支付場景中,傳統路徑的固定費用可能讓交易變得不划算,某些鏈上支付方案在費用合適、雙方可用、業務合規的前提下有優勢。但這不意味著AI只能用加密貨幣。
相关文章